Zwei Prüflinge, dieselbe Prüfung, gegensätzlicher Start: Die eine schnappt sich einen echten Jahresabschluss und gräbt so lange, bis sie die Schwachstelle findet ‒ wie eine Goldgräberin. Der andere denkt sich zuerst das perfekte Problem aus und baut die Zahlen drumherum ‒ ein kleiner Bilanzfälscher.
Analytisch oder kreativ ‒ beide landen am Ende bei ihrer Abschlusspräsentation. Aber nur eine kommt entspannt dort an.
Welcher Typ bist du? Ich zeige dir, warum die Reihenfolge über deine Ruhe entscheidet – und an welcher Stelle der Weg kippt.
Welche zwei Wege gibt es ‒ und warum entscheidet die Reihenfolge?
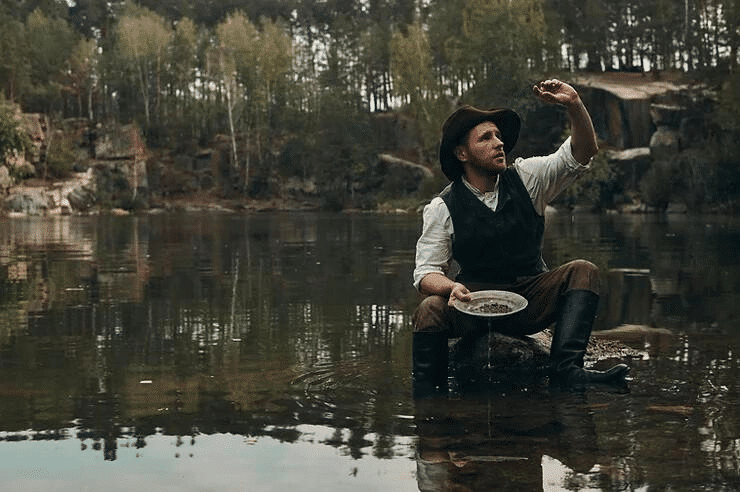
Wenn ich Prüflinge begleite, sehe ich im Grunde immer dieselben zwei Herangehensweisen. Ich nenne sie analytisch und kreativ ‒ das sind meine eigenen Bezeichnungen, du findest sie in keiner Prüfungsverordnung. Wer sich Bilder besser merkt: Analytisch arbeitest du wie eine Goldgräberin, kreativ eher wie ein Bilanzfälscher. Der Unterschied steckt in einer einzigen Frage: Fängst du beim echten Unternehmen an ‒ oder beim ausgedachten Problem?
Der analytische Weg: erst das Unternehmen, dann das Problem
Hier startest du beim Unternehmen und gräbst dich ‒ wie beim Goldwaschen ‒ durch die Zahlen, bis du die Schwachstelle findest.
→ Du nimmst ein echtes Unternehmen (dein eigenes geht übrigens auch) und holst dir die Jahresabschlüsse über mehrere Jahre ‒ nicht nur Berichts- und Vorjahr, sonst siehst du keine Entwicklung
→ Analysieren heißt rechnen, nicht Bilanz und GuV nur anschauen: wenige, aber die richtigen Kennzahlen (Eigenkapitalquote, Fremdkapitalquote und Verschuldungsgrad nebeneinander sagen dreimal dasselbe ‒ das fällt sofort auf)
→ Fast jedes Unternehmen hat irgendwo eine Schwachstelle ‒ in Rentabilität, Stabilität oder Liquidität. Das liegt in der Natur der Sache, weil sich die Unternehmensziele nie alle gleichzeitig erreichen lassen
→ Aus dieser Schwachstelle leitest du das Problem ab → Problembeschreibung → Gliederung → Thema-Titel. Das alles passiert vor der schriftlichen Prüfung; Lösungen, Folien und Üben kommen danach
Der große Vorteil: Du weißt von Anfang an, dass dein Thema auf echten Zahlen steht. Das entspannt enorm ‒ im Hinterkopf sitzt kein „ob die Daten am Ende überhaupt zusammenpassen“.
Der kreative Weg: erst das Thema, dann die Daten
Hier drehst du die Reihenfolge um und denkst dir das Problem zuerst aus. Die Zahlen werden dann passend gemacht ‒ daher das Bild vom Bilanzfälscher.
→ Problem und Unternehmen werden gebrainstormt, daraus entstehen Problembeschreibung, Gliederung und Thema-Titel
→ Erst nach der schriftlichen Prüfung suchst du ein Unternehmen und versuchst, die Abschlussdaten passend zum Problem zu konstruieren oder anzupassen
→ Am besten orientierst du dich dabei an einem ähnlichen Unternehmen und überträgst dessen Struktur mit einer vertikalen Analyse
Das wirkt am Anfang bequemer, weil du dich nicht gleich durch fremde Zahlen wühlen musst. Der Haken kommt später ‒ und er ist größer, als die meisten denken.
Darfst du die Daten für deine Abschlusspräsentation überhaupt erfinden?
Ja, das ist erlaubt. In der DIHK-Information zur Bilanzbuchhalter-Prüfung steht dazu: „Ob das beschriebene Problem tatsächlich aufgetreten ist, lässt sich nicht feststellen. Deshalb sind auch angenommene Problemstellungen möglich.“
Der kreative Weg ist also kein Regelverstoß. Die Frage ist nur, welcher Weg dich sicherer ans Ziel bringt.
Welcher Weg bringt dich sicherer durch die Prüfung?
Jetzt die Überraschung: Vom reinen Zeitaufwand sind beide Wege gar nicht so verschieden. Die eigentliche Frage ist, wohin du den Aufwand verlagerst ‒ nach vorn in Ruhe, oder nach hinten unter Druck.
Und genau da entscheidet sich die Sache. Der kreative Weg hat ein strukturelles Problem, und das heißt Komplexität: In einem Jahresabschluss hängt alles mit allem zusammen. Sobald du eine Kennzahl hinbiegst, verändern sich die anderen mit. Du passt an einer Stelle an ‒ und an der nächsten passt es plötzlich nicht mehr. Die Datenbeschaffung wird dadurch zäh und manchmal fast unmöglich.
Was dann in der Prüfung passiert, sehe ich regelmäßig: Problembeschreibung und Zahlen passen nicht zusammen. Ein Beispiel aus einer Präsentation, die ich gesehen habe ‒ es ging um fristenkongruente Finanzierung bei veraltetem Anlagevermögen. Nur: Je älter das Anlagevermögen, desto mehr ist es abgeschrieben, das Anlagevermögen schrumpft, die fristenkongruente Finanzierung verbessert sich also tendenziell ‒ und trotzdem stand die Anlagenintensität noch bei 65 %. Dann passt rechnerisch etwas nicht, und die Prüfenden merken das sofort.
Beim analytischen Weg kann dir das praktisch nicht passieren, weil deine Zahlen von Anfang an echt und in sich stimmig sind. Deshalb ist er der sicherere und am Ende der entspanntere Weg.
Was solltest du bei den Daten lieber lassen?
Wenn du doch über den konstruierten Weg nachdenkst, dann zumindest ohne diese zwei Fallen:
→ Keine Bilanz von einer KI erstellen lassen. Die kann das nicht ‒ es kommen Zahlenwerke heraus, die in sich nicht stimmen und in der Prüfung sofort auffallen
→ Keine Abschlüsse aus alten IHK-Prüfungen recyceln. Die Daten passen oft nicht zur angegebenen Branche ‒ und genau daraus entstehen die unangenehmen Nachfragen
Und für den analytischen Weg ein Tipp aus Erfahrung: Sei bei der Unternehmenssuche nicht zu wählerisch. Du findest keine eierlegende Wollmilchsau, bei der alles perfekt passt. Irgendwann machst du bewusst Stopp und arbeitest mit dem, was da ist.
Wo du echte Abschlüsse findest und wie du das passende Unternehmen auswählst, habe ich dir hier ausführlich aufgeschrieben: Passendes Unternehmen finden für die mündliche Prüfung.
Willst du deine Abschlusspräsentation auf solides Fundament stellen?
Je nachdem, wo du gerade stehst, passt eines von zwei Angeboten.
Dein Thema ist noch nicht eingereicht? Dann ist mein Betreuungsprogramm „Rückenwind für Abschlusspräsi“ für dich. Mit dem Excel-Tool analysierst du mehrere Jahre auf einen Blick und kommst schnell zu einem Unternehmen mit einem echten, stimmigen Problem ‒ und bei der Ausarbeitung begleite ich dich persönlich.
Dein Thema ist schon eingereicht ‒ und jetzt brauchst du die passenden Zahlen dazu? Im Crashkurs „Präsentation in Perfektion“ passt du die Daten mit dem BiBu-Excel-Tool ganz einfach und prüfungssicher an dein Präsentationsthema an. So passen Problembeschreibung und Zahlen am Ende auch wirklich zusammen.
Quellen
AccountingTools. (2017). Vertical analysis definition. Abgerufen am 5. Mai 2021, von https://www.accountingtools.com/articles/2017/5/17/vertical-analysis
Deutscher Industrie- und Handelskammertag (DIHK). (2021). DIHK-Information zum Abschluss Geprüfter Bilanzbuchhalter/Geprüfte Bilanzbuchhalterin ‒ Bachelor Professional in Bilanzbuchhaltung (Stand 08/2021). Abgerufen am 8. November 2026, von https://www.ihk.de/blueprint/servlet/resource/blob/5159138/2cdc644319e63ff2f93d6be39850c834/2019-dihk-information-pruefung-bilanzbuchhalter-data.pdf